

En un país en que se reclama con insistencia la persecución de la evasión fiscal poco ha faltado para que determinados sectores, en su resistencia a adoptar la facturación electrónica para cumplir con sus obligaciones tributarias, se hayan declarado víctimas de algún tipo de persecución de la DGII con la implementación de una iniciativa impulsada desde2018.
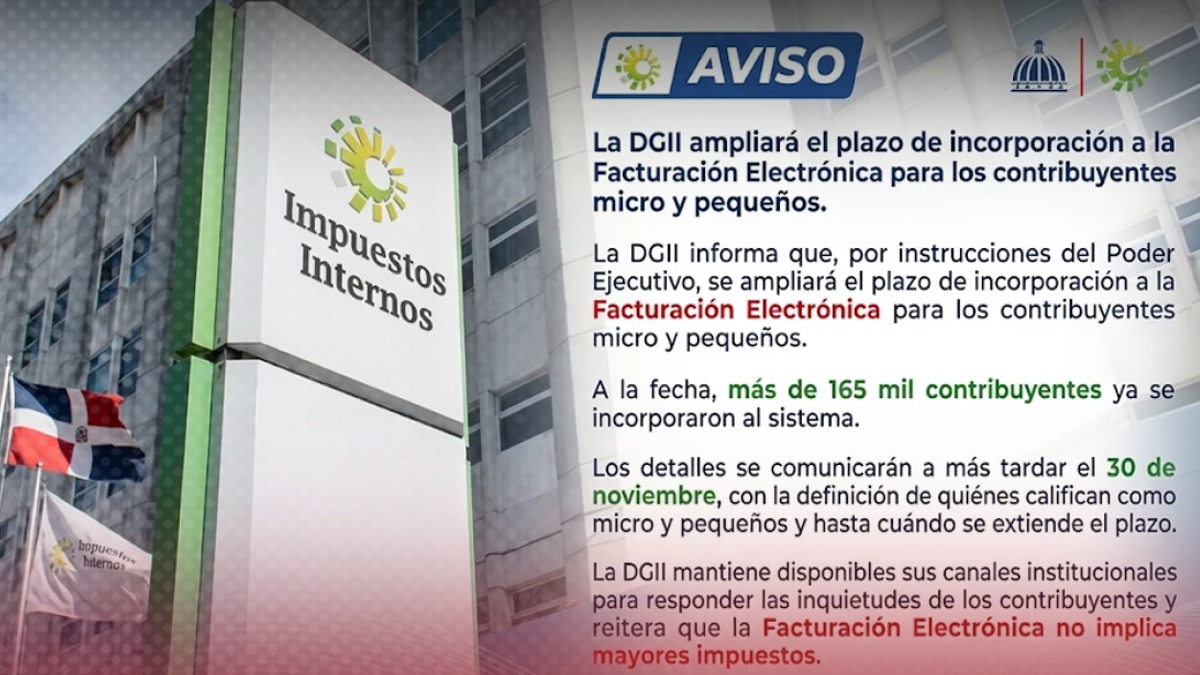
Vencido el plazo que había otorgado hasta el domingo 15, la DGII ha sido receptiva al prorrogarlo sin aplicar penalidades, como había advertido, con el compromiso de auxiliar a los contribuyentes micro y medianos que por distintas razones, pero sobre todo técnicas, no han podido implementar el sistema para transparentar las retenciones impositivas.
Si la iniciativa es tan importante para combatir la evasión fiscal y agilizar y transparentar el régimen tributario, la DGII no puede convertir el compás de espera en una suerte de exclusión de los 132 mil contribuyentes que según las propias autoridades no se han incorporado al sistema. Si 162,708 lo han hecho, son cuestionables las dificultades enarboladas por quienes no lo han hecho.
Pese al tiempo que lleva sobre el tapete la implementación de la facturación electrónica, es razonable que la DGII postergara su aplicación y dejara sin efecto la adopción de sanciones como invalidez de comprobantes y restricciones operativas para quienes no se adhirieron a la ley en el plazo establecido. De esa manera evitó un conflicto social de grandes proporciones.
Es también auspiciosa la asistencia a quienes alegan dificultades técnicas.
TemasRelacionados



No tratándose de ningún sacrificio ni de persecución de nadie en particular, sino de agilizar y transparentar las retenciones y declaraciones impositivas, la prórroga dispuesta por la DGII debe, eso sí, tener un límite razonable.